Für alle, die ihr Erspartes nicht von einem einzigen Land, einer einzigen Währung und einem einzigen System abhängig machen wollen

Wie deutsche Sparer auch nach 2027 ein vollwertiges Bankkonto außerhalb der EU eröffnen und ihr Erspartes absichern Wie auch du in 7 Tagen deine Kontoeröffnung starten kannst, bequem von zu Hause aus und vollkommen legal.

Schau dir das Video an, um zu verstehen, worum es geht

Was ist das Plan-B-Konto?

Das Plan-B-Konto ist ein erprobter Weg, dein Erspartes abzusichern, indem du einen Teil deines Geldes in einem zweiten Land, in einer stabilen Währung und in einem unabhängigen Bankensystem hältst und dadurch dein Geld sicherer machst, weil es nicht mehr von einem einzigen Land und einer einzigen Währung abhängig ist.

Wir erreichen das, indem wir ein unabhängiges Land wählen, welches auch deutschen Bürgern ermöglicht, ein Bankkonto zu eröffnen, und eine zweite stabile Währung wählen, wie z. B. den Schweizer Franken oder den US-Dollar.

Einen Teil des Ersparten verschieben wir dann auf dieses Plan-B-Konto.

Und als Ergebnis…

… ist dein Erspartes nicht mehr von der Volatilität der deutschen Wirtschaft, der Politik oder dem Euro als Währung abhängig.

… musst du nicht mehr bei jeder neuen Meldung in den Nachrichten Angst um dein Erspartes haben, weil nicht mehr alles an einer einzigen Stelle hängt.

Das Plan-B-Konto wird also zu deiner eigenen Versicherung.

Das Plan-B-Konto ist eine Absicherung...

Du hast immer alles richtig gemacht.
Dein Leben lang gespart, hart gearbeitet und auf vieles verzichtet…

Und trotzdem gibt es diesen einen Gedanken…

„Ist mein Erspartes wirklich sicher?“

Denn es liegt in einer einzigen Währung, in einem einzigen Land und hängt von einem einzigen System ab.

Doch dein Erspartes ist nicht irgendein Geld.

Es ist alles, worauf du verzichtet hast. Es ist das, was du dir aufgebaut hast, damit du im Alter abgesichert bist.

Das heißt:

Es ist deine Absicherung.

Und wenn dein Erspartes deine Absicherung ist,
dann kannst du dir damit keinen Fehler erlauben.

Und wenn du dir keinen Fehler erlauben kannst,
dann darf nicht alles an einer einzigen Stelle hängen.

Doch genau da liegt es bei den meisten Deutschen…
Bei der Hausbank. Auf dem Girokonto, dem Sparbuch und dem Tagesgeld.

Viele denken, mehrere Konten reichen…

Man eröffnet ein Tagesgeldkonto bei einer zweiten deutschen Bank und fühlt sich gestreut … dabei hängt alles weiterhin am selben Land, an derselben Währung und am selben System.

Die Zinsen gleichen die Inflation nicht aus…

Die Zahl auf dem Konto bleibt, aber man kann sich immer weniger dafür leisten…

2022 lag die Inflation in Deutschland bei 6,9 %.

Und das ist nicht das einzige Risiko…

Die Einlagensicherung schützt dein Geld bis 100.000 € pro Bank und auch nur innerhalb desselben Systems…

Und wenn selbst eine große Bank ins Wanken gerät, wie im März 2023, als die 167 Jahre alte Credit Suisse an einem einzigen Wochenende von der UBS übernommen werden musste und Anleihen über rund 16 Milliarden Franken komplett wertlos wurden…

… dann merkt man, wie schnell sich Gewissheiten ändern können.

Dazu kommen Kontopfändungen, Kontosperrungen und neue Regeln…
Die EU prüft ein Vermögensregister. Die EZB bereitet den digitalen Euro vor…

Und jedes dieser Ereignisse trifft dein ganzes Erspartes gleichzeitig.

Weil alles an einer einzigen Stelle hängt.

Und genau das ist das Problem.

Die meisten wollen nicht auswandern…
Sie wollen in Deutschland bleiben…
Bei ihrer Familie, in ihrem Haus…

Sie wollen nur nicht, dass alles an einer Stelle hängt.

Doch ab dem 11. Januar 2027 gilt die neue EU-Bankenrichtlinie CRD6. Banken außerhalb der EU dürfen dann ohne eigene Zweigstelle in der EU keine Kunden mehr aktiv hier anwerben…

Viele lesen daraus ein Verbot von Auslandskonten … aber so einfach ist es nicht. Mehr dazu weiter unten.

Denn die Richtlinie selbst nennt eine Ausnahme…
Und wer sie kennt…
… kann sich weiterhin aus eigener Initiative an eine Bank außerhalb der EU wenden…
… und einen Teil seines Ersparten in ein zweites, stabiles System legen.

Ein Konto außerhalb der EU, in einer stabilen Fremdwährung…
Das funktioniert wie eine Versicherung:

Man schließt sie ab, bevor man sie braucht.

Du würdest dein Haus nie ohne Gebäudeversicherung lassen. Und nie ohne Haftpflicht Auto fahren. Aber dein Erspartes, das, wofür du am längsten gearbeitet hast, hängt an einer einzigen Bank, Währung und Land …

Dabei ist es gar nicht so schwer, das zu ändern…

Mit einem ganz normalen Bankkonto außerhalb der EU verteilst du dein Risiko über mehrere stabile Systeme…

Ohne Spekulation…
Ohne Steuertricks…
Ohne auszuwandern…
Ohne Briefkastenfirmen…
Legal, versteuert und sauber dokumentiert.
Und genau das zeigen wir dir im Plan-B-Konto .

Welches Land zu deinem Vermögen passt…

Welche Währung als stabil gilt…

Wie die Eröffnung Schritt für Schritt abläuft und was die Bank sehen will, inklusive Unterlagenliste …

Und wie du alles sauber gegenüber dem Finanzamt dokumentierst.

Denn dein Erspartes ist deine Absicherung…
Und deine Absicherung sollte nicht an einer einzigen Stelle hängen.
Deshalb haben wir das Plan-B-Konto gebaut.

Wie kommst du trotz CRD6 an ein Konto außerhalb der EU?

Das Plan-B-Konto verbindet zwei Dinge, die du längst kennst: ein ganz normales Bankkonto und das Prinzip einer Versicherung.

Die Idee ist einfach:

Ein Teil deines Ersparten liegt in einem zweiten stabilen Land…

… in einer zweiten stabilen Währung…

… in einem zweiten Rechtsraum. Damit nicht jedes Problem des einen Systems dein ganzes Erspartes gleichzeitig trifft.

Bleibt die Frage, die sich gerade viele stellen:
Geht das nach CRD6 überhaupt noch?

CRD6 verpflichtet Banken außerhalb der EU, für bestimmte Bankgeschäfte mit Kunden in der EU eine Zweigstelle in der EU zu haben…

Doch die Richtlinie selbst nennt eine Ausnahme.

Schau dir die Ausnahme selbst an…
Im Text der Richtlinie steht:

Die Inanspruchnahme von Bankdienstleistungen außerhalb der Union, wie im Rahmen der Vereinbarung der Welthandelsorganisation über Verpflichtungen bei Finanzdienstleistungen, bleibt unberührt. Die Anforderung, eine Zweigstelle in der Union zu errichten, sollte nicht für Fälle einer umgekehrten Kontaktaufnahme — d. h., wenn sich ein Kunde oder eine Gegenpartei ausschließlich auf eigene Initiative an ein in einem Drittland niedergelassenes Unternehmen wendet, um die Erbringung von Bankdienstleistungen, einschließlich ihrer Fortsetzung, zu erwirken — oder Bankdienstleistungen, die eng mit den ursprünglich angefragten verbunden sind, gelten.

Oder in normaler Sprache übersetzt:

Wendest du dich ausschließlich aus eigener Initiative an eine Bank außerhalb der EU, gilt die Pflicht zur Zweigstelle in der EU nicht.

Wichtig ist also nicht nur, ob es geht…

Sondern mit welcher Bank…
Über welchen Weg…
Und in welchem Land.

Genau hier scheitern die meisten: Sie lesen von hohen Mindesteinlagen, Terminen vor Ort und widersprüchlichen Forenbeiträgen…

Und lassen es dann.
Das Plan-B-Konto nimmt dir diese Suche ab.

Du siehst, welches Land zu deinem Vermögen passt…
… und wie du die Eröffnung Schritt für Schritt angehst.
Damit nicht mehr alles an einer einzigen Stelle hängt.
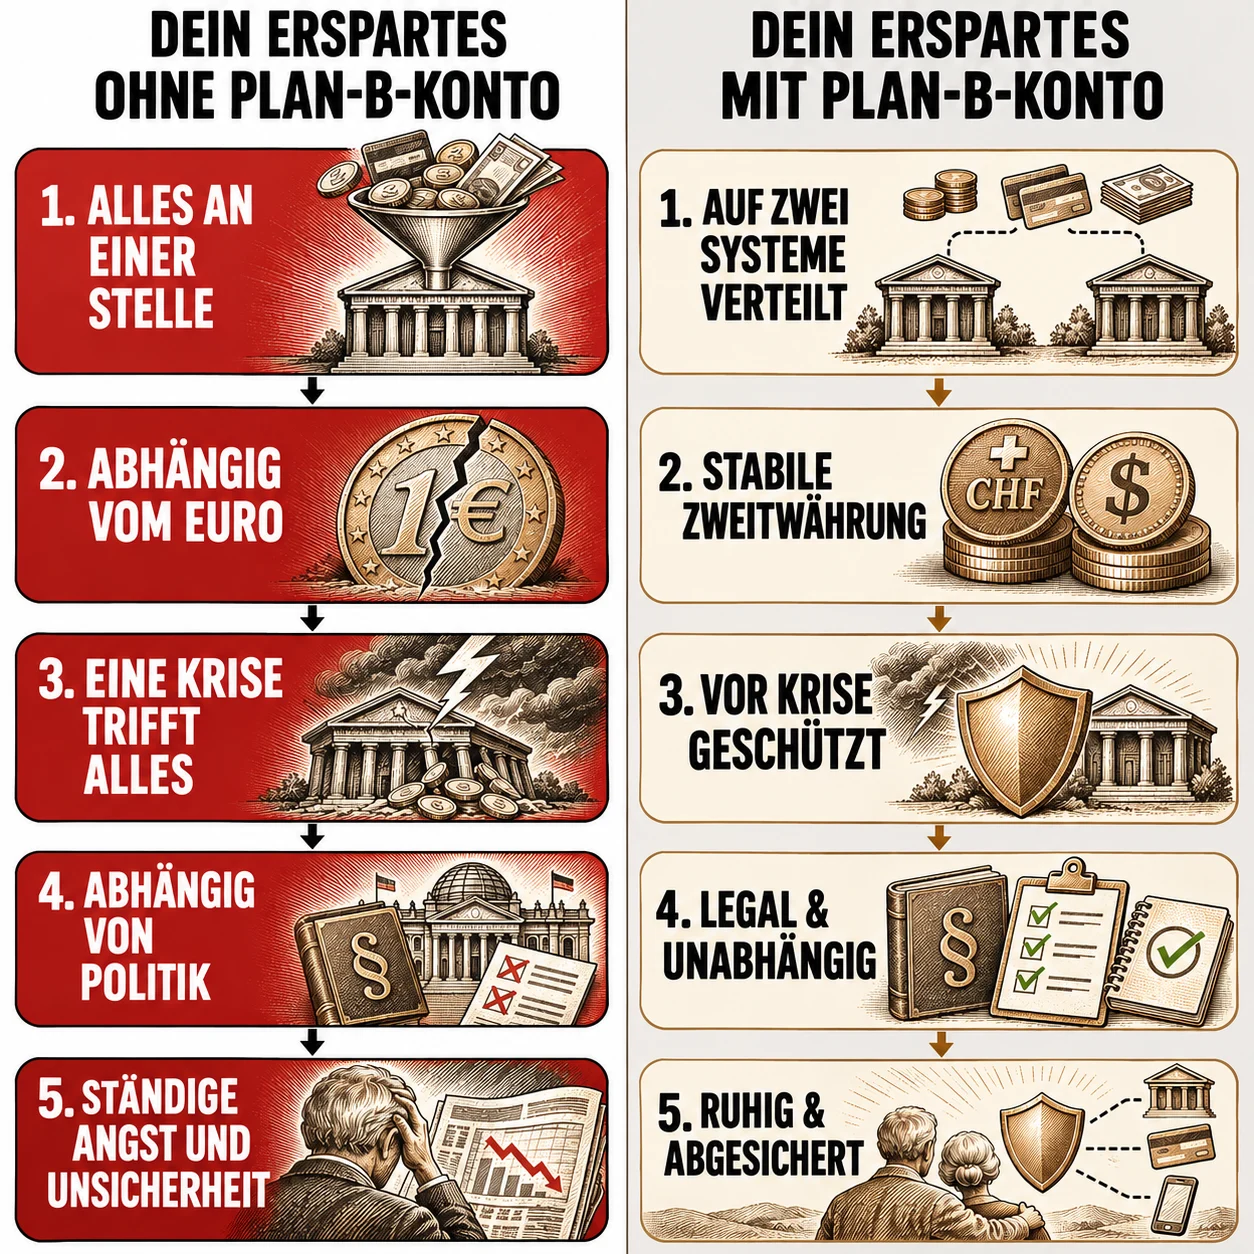
Vergleich: Dein Erspartes ohne Plan-B-Konto gegenüber deinem Ersparten mit Plan-B-Konto

Wie genau funktioniert das?

Auch unser eigenes Erspartes lag lange nur bei deutschen Banken. In Euro. In einem einzigen System.

Dann haben wir angefangen, Länder, Banken und Währungen zu vergleichen…
Und gemerkt, wie viel widersprüchliche Information es dazu gibt…
Und wie vielen Sparern es genauso geht…

Aus diesem Grund haben wir das Plan-B-Konto entwickelt…
Und für jeden zugänglich gemacht…

Für einen kleinen, einmaligen Beitrag…

Der es uns erlaubt, die Inhalte aktuell zu halten, wenn sich Regeln wie CRD6 ändern…

Sodass du immer wissen wirst:

Welche Auslandskonten wirklich sinnvoll sind und welche du dir besser sparst…

Welches Land und welche Währung zu deinem Vermögen passen…
Wie dein deutsches Fundament mit Kontenstruktur und P-Konto aussehen sollte…

Damit dein Erspartes nicht mehr an einer einzigen Stelle hängt.

Was muss ich tun?

Alles, was du tun musst: Dir das Plan-B-Konto sichern und es Schritt für Schritt umsetzen.

Du brauchst dafür kein großes Vermögen und kein Finanzstudium. Der Kurs führt dich in vier Schritten durch:

Schritt 1 – Bestandsaufnahme und Kriterien: Du siehst schwarz auf weiß, wie viel deines Ersparten an einem Land, einer Währung und einem System hängt. Und du legst fest, was dein Auslandskonto für dich leisten muss: volle Zahlungsflexibilität mit Karte und Überweisungen, Zinsen auf dein Guthaben, die passende Fremdwährung, eine Depot-Möglichkeit für Wertpapiere oder einfach ein sicherer zweiter Ort für einen Teil deines Ersparten.

Schritt 2 – Land und Währung wählen: Du findest heraus, welches Land, welche Bank und welche Währung zu deinem Vermögen und deinem Leben passen, zum Beispiel Schweizer Franken oder US-Dollar.

Schritt 3 – Konto eröffnen: Schritt für Schritt, mit Unterlagenliste, damit dein Antrag nicht an fehlenden Dokumenten hängen bleibt.

Schritt 4 – Sauber dokumentieren: Du weißt, was du dem Finanzamt angibst, damit alles nachvollziehbar und korrekt ist.

Du musst nicht alles auf einmal machen. Du kannst mit einem kleinen Betrag anfangen, Erfahrung sammeln und dann in Ruhe entscheiden, wie viel deines Ersparten du auf dein Plan-B-Konto legst.

Denn dein Erspartes ist deine Absicherung. Und wenn du dir keinen Fehler erlauben kannst, gehst du Schritt für Schritt vor.

Ist das legal?

Ja. Ein Konto außerhalb der EU zu haben ist für Deutsche legal. Es muss nur korrekt gegenüber dem Finanzamt angegeben werden. Genau das zeigen wir dir.

Das Plan-B-Konto hat nichts mit Steuerhinterziehung, Schwarzgeld oder Briefkastenfirmen zu tun. Dein Geld bleibt versteuertes Geld, und Zinserträge gibst du ganz normal in deiner Steuererklärung an.

Auch die neue EU-Bankenrichtlinie CRD6 verbietet dir kein Konto im Ausland. Sie regelt, unter welchen Bedingungen Banken außerhalb der EU Kunden in der EU betreuen dürfen. Für Anfragen, die ein Kunde ausschließlich aus eigener Initiative stellt, nennt die Richtlinie selbst eine Ausnahme.

Und „anonyme Auslandskonten“ gibt es heute nicht mehr. Seriöse Banken prüfen deine Identität, und viele Länder tauschen Kontoinformationen mit dem deutschen Finanzamt aus. Genau deshalb ist das Plan-B-Konto kein Versteck, sondern eine legale, saubere Absicherung.

Allgemeine Information, keine Rechts- oder Steuerberatung. Für deinen Einzelfall wende dich an einen Steuerberater oder Anwalt.
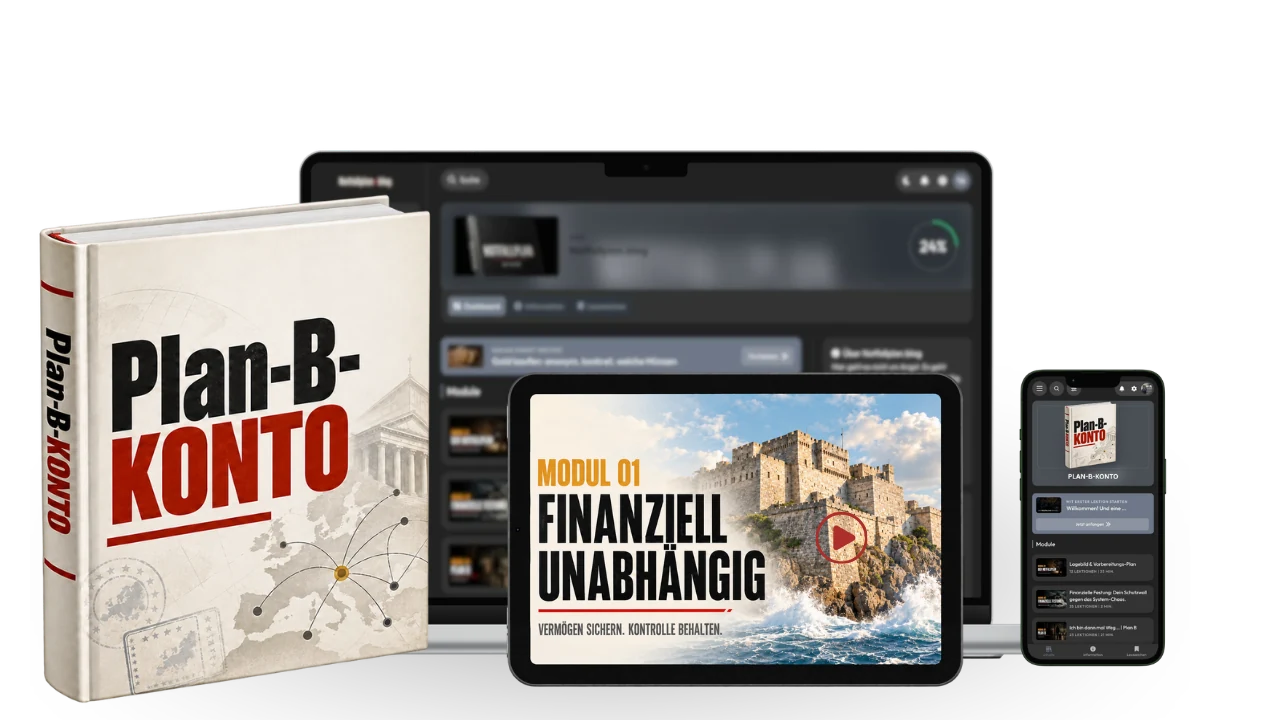
Das Plan-B-Konto: Online-Kurs auf Laptop, Tablet und Handy

Enthalten: Der komplette Online-Kurs, wie du ein Konto außerhalb der EU in einer stabilen Fremdwährung findest und eröffnest. Inklusive Ländervergleich, Unterlagenliste und Schritt-für-Schritt-Anleitung, plus drei Bonus-Reports.

Heute nur: 37€
Regulärer Preis: 97€
Einmalig · Kein Abo · Online-Zugang auf Handy, Tablet & Desktop
Ein Online-Kurs in Text, Audio und Video-Form
VISA AMERICAN EXPRESS DISCOVER
30 Tage Geld-zurück-Garantie
Kein Risiko. Wenn du nicht überzeugt bist, bekommst du innerhalb von 30 Tagen dein Geld zurück.
Hier ist alles enthalten
Das Plan-B-Konto: Online-Kurs auf Laptop, Tablet und Handy
Das Plan-B-Konto
Enthalten: Der komplette Online-Kurs, wie du ein Konto außerhalb der EU in einer stabilen Fremdwährung findest und eröffnest. Inklusive Ländervergleich, Unterlagenliste und Schritt-für-Schritt-Anleitung, plus drei Bonus-Reports.
nur 37€
Bonusinhalte die heute enthalten sind
Die 5 Fragen, die jede Auslandsbank stellt, und wie du sie beantwortest
Was die Bank bei der Kontoeröffnung von dir wissen will und welche Unterlagen du dafür brauchst.
So weißt du vorher, was auf dich zukommt, und dein Antrag bleibt nicht an Rückfragen hängen.
GRATIS
Die 7 teuersten Fehler bei Auslandskonten
Falsches Land, falsche Währung, Gebührenfallen, unseriöse Vermittler, fehlende Unterlagen. Und wie du sie von Anfang an vermeidest.
GRATIS
Einlagensicherung weltweit verstanden
Wie viel in welchem Land geschützt ist, wer im Ernstfall zahlt und warum 100.000 € nicht die ganze Wahrheit sind.
GRATIS
Dein Preis: Nur 37€ 37€
Regulär: 97€ · Einführungspreis, du sparst: 60€
Sofortiger Zugang · Kurs + 3 Bonus-Reports
⬇ Jetzt Zugang sichern — 37€
VISA AMERICAN EXPRESS DISCOVER
✓ Sofortiger Zugang  ·  ✓ 30 Tage Garantie  ·  ✓ Kein Abo
In welchem Land macht ein Konto für Deutsche Sinn?
Nicht jedes Land, das online empfohlen wird, passt zu deinem Vermögen. Der Ländervergleich im Kurs zeigt, worauf es ankommt…
🔒 Vollständig im Kurs
Warum 100.000 € nicht die ganze Wahrheit sind
Die Einlagensicherung gilt pro Bank und pro Land. Was das für die Verteilung deines Ersparten bedeutet…
🔒 Vollständig im Kurs
Verbietet die EU jetzt Auslandskonten?
Was die neue Bankenrichtlinie ab dem 11. Januar 2027 ändert, und was nicht…
🔒 Vollständig im Kurs
Warum ein Konto in einer zweiten Währung?
Was eine stabile Währung ausmacht, und warum „stabil" nicht „Rendite" heißt…
🔒 Vollständig im Kurs
Auslandskonto eröffnen: So läuft es ab
Welche Unterlagen die Bank sehen will und wie du deinen Antrag vorbereitest…
🔒 Vollständig im Kurs
Dokumentation und Nachweisführung
Warum ein Auslandskonto nichts mit Steuerhinterziehung zu tun hat und wie du alles sauber dokumentierst…
🔒 Vollständig im Kurs
⬇ Jetzt Zugang sichern — 37€
✓ Sofortiger Zugang  ·  ✓ 30 Tage Garantie  ·  ✓ Kein Abo

Warum solltest du dein Geld riskieren, wenn du es nicht musst?

GARANTIE
30
TAGE
30-Tage-Geld-zurück-Garantie.
Sieh dir den Kurs an und setz um, was du lernst. Wenn du nicht das Gefühl hast, einen klaren Plan für dein Plan-B-Konto zu haben, schreib uns innerhalb von 30 Tagen, und du bekommst dein Geld zurück. Vollständig.

Wir sind sicher genug in dem, was wir liefern, um dieses Risiko zu übernehmen.

Das System, das dein Erspartes
auf mehr als ein Standbein stellt

Ein Land. Eine Währung. Ein System. Das Plan-B-Konto zeigt dir, wie du einen Teil deines Ersparten in ein zweites, stabiles System legst.

Sofortzugang für nur 37 €
Streuung
Nicht mehr alles bei einer einzigen Bank
Du weißt, wie du einen Teil deines Ersparten außerhalb der EU in einer stabilen Fremdwährung hältst, legal und dokumentiert.
Vorbereitung
Handlungsfähig bleiben
Kontosperrung, Bankprobleme, neue Regeln: Mit einem zweiten Konto in einem zweiten System hängt nicht mehr alles an einer Stelle.
Klarheit
CRD6 verstehen – ohne Panik
Du weißt, was die neue EU-Bankenrichtlinie ändert, was nicht, und welche Ausnahme die Richtlinie selbst nennt.
Das Plan-B-Konto: Online-Kurs auf Laptop, Tablet und Handy
Das komplette System —
für Menschen, die vorsorgen.
Realitäts-Check

Was aktuell wirklich passiert.

01
CRD6
Neue Regeln für Banken außerhalb der EU.
Mit der EU-Bankenrichtlinie CRD6 müssen Banken aus Drittstaaten für bestimmte Bankgeschäfte mit Kunden in der EU grundsätzlich eine Zweigstelle in der EU errichten. Ausgenommen sind Anfragen, die ein Kunde ausschließlich aus eigener Initiative stellt.
Status: Anwendung ab 11. Januar 2027 · § 64c KWG
Originalquelle: Richtlinie (EU) 2024/1619
02
Einlagensicherung
100.000 € pro Bank. Pro Land.
Die gesetzliche Einlagensicherung in Deutschland schützt Guthaben bis 100.000 € pro Kunde und Bank. Andere Länder haben eigene Systeme mit eigenen Grenzen, die Schweiz zum Beispiel bis 100.000 Franken.
Status: geltendes Recht · Einlagensicherungsgesetz
Originalquelle: Entschädigungseinrichtung deutscher Banken
03
Inflation
6,9 % in einem einzigen Jahr.
Die Verbraucherpreise in Deutschland stiegen 2022 im Jahresdurchschnitt um 6,9 %. Wer sein Erspartes nur auf deutschen Konten in Euro hält, trägt dieses Risiko vollständig.
Status: Jahreswert 2022
Originalquelle: Statistisches Bundesamt
04
Digitaler Euro
Der Praxistest wird vorbereitet.
Die EZB hat 36 Zahlungsdienstleister für einen groß angelegten Pilotversuch ausgewählt. Ab der zweiten Jahreshälfte 2027 sollen digitale Euro-Zahlungen technisch erprobt werden.
Status: Pilotvorbereitung · EZB, 14. Juli 2026
Originalquelle: Europäische Zentralbank

Was passiert, wenn alles an einer Stelle bleibt

Jedes Problem trifft alles gleichzeitig
Inflation, eine Bank in Schwierigkeiten, eine Kontosperrung oder neue Regeln: Solange dein ganzes Erspartes in einem Land, einer Währung und einem System liegt, trifft dich jedes dieser Ereignisse mit deinem gesamten Vermögen.
Wer sich früh informiert, entscheidet in Ruhe
Mit CRD6 ändern sich ab 2027 die Regeln für Banken außerhalb der EU. Wer sich vorher informiert, weiß, was gilt, und kann ohne Zeitdruck entscheiden.

Das Plan-B-Konto ist eine Versicherung für dein Geld

Das hier ist genau der Grund, wieso es Notfallplan.blog gibt. Lies diese E-Mail, um zu verstehen, warum wir das Plan-B-Konto gebaut haben…

● PERSÖNLICH
Von Das Notfallplan.blog Team <kontakt@notfallplan.blog> Oktober 2026
An Jeden, der vorsorgen will
Betreff Warum wir das Plan-B-Konto gebaut haben.
Enc ✓ Persönliche Nachricht

Liebe Leserin, lieber Leser,

dein Erspartes liegt vermutlich in einem einzigen System.

Ein System, das lange gut funktioniert hat.

Ein System, auf das man sich verlassen konnte.

Und das wird es vielleicht auch weiter tun.

Aber du hast keinen Einfluss darauf.

Ob Inflation, Bankprobleme oder neue Regeln: Alles, was dieses eine System trifft, trifft dein ganzes Erspartes.

Genau das hat uns irgendwann nicht mehr losgelassen.

Denn wir hatten alles richtig gemacht…

Gespart. Nie spekuliert. Alles bei deutschen Banken.

Und trotzdem hing alles…

an einer einzigen Stelle.

Ein Land…

Eine Währung…

Ein System.

Das war keine Sicherheit. Das war Gewohnheit.

Die Frage ist: Hast du einen Plan B für dein Erspartes?

Nein?

Was bedeutet es dann für dich, wenn dieses eine System einmal nicht so funktioniert wie gewohnt?

Wie sieht dein Alltag aus, wenn alles, was du dir aufgebaut hast…

… an genau dieser einen Stelle hängt?

Genau diese Frage haben wir uns schon vor einigen Jahren gestellt. Und heute wissen wir, was zu tun ist.

Es braucht ein zweites, stabiles System.

Es braucht ein Konto außerhalb der EU, in einer stabilen Währung.

Es braucht einen klaren Plan, legal und sauber dokumentiert.

Kurz: Es braucht ein Plan-B-Konto.

Und genau diesen Plan haben wir für dich aufgeschrieben.

Und das Beste daran?

Es ist legal. Es ist möglich. Und es ist einfacher als du denkst.

— Das Notfallplan.blog Team
Diskret · International · Aktiv
notfallplan.blog
Das Plan-B-Konto: Online-Kurs auf Laptop, Tablet und Handy

Enthalten: Der komplette Online-Kurs, wie du ein Konto außerhalb der EU in einer stabilen Fremdwährung findest und eröffnest. Inklusive Ländervergleich, Unterlagenliste und Schritt-für-Schritt-Anleitung, plus drei Bonus-Reports.

Heute nur: 37€
Regulärer Preis: 97€
Einmalig · Kein Abo · Online-Zugang auf Handy, Tablet & Desktop
Ein Online-Kurs in Text, Audio und Video-Form
VISA AMERICAN EXPRESS DISCOVER
30 Tage Geld-zurück-Garantie
Kein Risiko. Wenn du nicht überzeugt bist, bekommst du innerhalb von 30 Tagen dein Geld zurück.
Weitere Stimmen
★★★★★
„Mit der Länder- und Bankenübersicht wusste ich endlich, welche Optionen für mich überhaupt infrage kommen. Ich habe mein Auslandskonto eingerichtet, eine Zahlung darüber getestet – funktioniert. Die ersten Beträge liegen jetzt außerhalb der EU, und ich fühle mich deutlich besser.“
Norbert
★★★★★
„Top! Durch die Bankenübersicht habe ich schnell gesehen, was für mich passt, und direkt mehrere Konten eröffnet. Als Nächstes kommt das Konto außerhalb von EU und EWR – jetzt weiß ich, wo ich ansetze.“
Julia
★★★★★
„Bisher meine beste Entscheidung. Die Übersicht hat mir gezeigt, wo die Unterschiede zwischen den Banken und Ländern wirklich liegen. Ich starte nicht bei null – ich weiß jetzt, welche Konten ich als Nächstes eröffne.“
Andrea
★★★★★
„Was mich überzeugt hat: Hier arbeiten Menschen an konkreten, umsetzbaren Lösungen – mit einer klaren Übersicht, welche Länder und Banken für Deutsche heute noch funktionieren.“
Ralf

Warum solltest du dein Geld riskieren, wenn du es nicht musst?

GARANTIE
30
TAGE
30-Tage-Geld-zurück-Garantie.
Sieh dir den Kurs an und setz um, was du lernst. Wenn du nicht das Gefühl hast, einen klaren Plan für dein Plan-B-Konto zu haben, schreib uns innerhalb von 30 Tagen, und du bekommst dein Geld zurück. Vollständig.

Wir sind sicher genug in dem, was wir liefern, um dieses Risiko zu übernehmen.
Häufige Fragen
Ist das alles legal? ▾
Ja. Ein Konto im Ausland zu haben ist für Deutsche legal . Entscheidend ist, dass Erträge korrekt in der Steuererklärung angegeben und Meldepflichten eingehalten werden. Genau das zeigen wir dir. Das Plan-B-Konto hat nichts mit Steuervermeidung zu tun. Es ist eine allgemeine Information, keine Rechts- oder Steuerberatung.
Für wen ist das Plan-B-Konto? ▾
Für Menschen, die vorsorgen wollen. Für Sparer, die nicht spekulieren, aber ihr Erspartes nicht länger komplett an einem Land, einer Währung und einem Bankensystem hängen lassen möchten. Egal ob du in Deutschland bleibst, Familie im Ausland hast oder deinen Ruhestand teilweise woanders verbringen willst.
Was unterscheidet das von anderen Blogs oder Kursen? ▾
Zwei Dinge. Erstens: Ein klares Thema. Kein Bauchladen aus Krisen-Themen, sondern ein klarer Weg zu deinem Konto außerhalb der EU. Zweitens: Wir liefern keine Theorie, sondern konkrete Handlungsschritte in der richtigen Reihenfolge für deine persönliche Situation. Und das ganze ist ein Online-Kurs in Text, Audio und Video-Form — auf Handy, Tablet oder Desktop jederzeit abrufbar.
Ich habe nicht viel Zeit. Ist das trotzdem etwas für mich? ▾
Ja. Der Kurs ist so strukturiert, dass du sofort weißt, was dein nächster Schritt ist — ohne alles am Stück durchzuarbeiten. Jede Lektion endet mit einer konkreten Handlungsempfehlung. Du brauchst keine 20 Stunden. Du brauchst den nächsten klaren Schritt.
Warum seid ihr anonym? ▾
Weil wir das Leben führen, das wir lehren. Diskretion ist kein Stilmittel — sie ist Prinzip. Wer öffentlich über Vermögen und Konten im Ausland spricht, macht sich angreifbar. Das gilt für uns und für unsere Mitglieder. Die Qualität eines Arguments hängt nicht davon ab, wer es vorbringt, sondern ob es stimmt.
Was wenn es mir nicht hilft? ▾
Dann bekommst du dein Geld zurück — vollständig, innerhalb von 30 Tagen, ohne Fragen. Wir sind sicher genug in dem was wir liefern, um dieses Risiko vollständig zu übernehmen.

Dein Erspartes. Nicht mehr an einer einzigen Stelle.

Bevor du gehst

Warum alles an einer Stelle lassen, wenn du es nicht musst?

Jetzt Zugang sichern — 37€ einmalig →
VISA AMERICAN EXPRESS DISCOVER
🛡️
30 Tage Geld-zurück-Garantie
Kein Risiko. Wenn du nicht überzeugt bist, bekommst du innerhalb von 30 Tagen dein Geld zurück.
30 Tage Garantie · Sofortiger Zugang · Diskret · Kein Abo